L’avenir de l’énergie nucléaire dans le monde
L’avenir de l’énergie nucléaire dans le monde se joue déjà : les fossiles couvrent encore 76,4 % de la consommation mondiale, mais l’AIE anticipe que charbon, pétrole et gaz auront tous atteint leur pic de demande d’ici 2050. Le nucléaire fait partie des solutions envisagées — mais dans quelle mesure, et qui est en position de le développer ?
Page créée le 11/07/2026
Avenir de l’énergie nucléaire : le compte à rebours des fossiles
Selon le scénario des politiques annoncées de l’AIE (STEPS, World Energy Outlook 2025), le charbon atteint son pic dès 2025-2026, le pétrole vers 2030, le gaz vers 2035 — une première dans l’histoire de ces projections. À nuancer : c’est un scénario contesté par l’OPEP, et l’AIE a elle-même réintroduit un scénario plus conservateur (« politiques actuelles », CPS) sous pression politique en 2025.
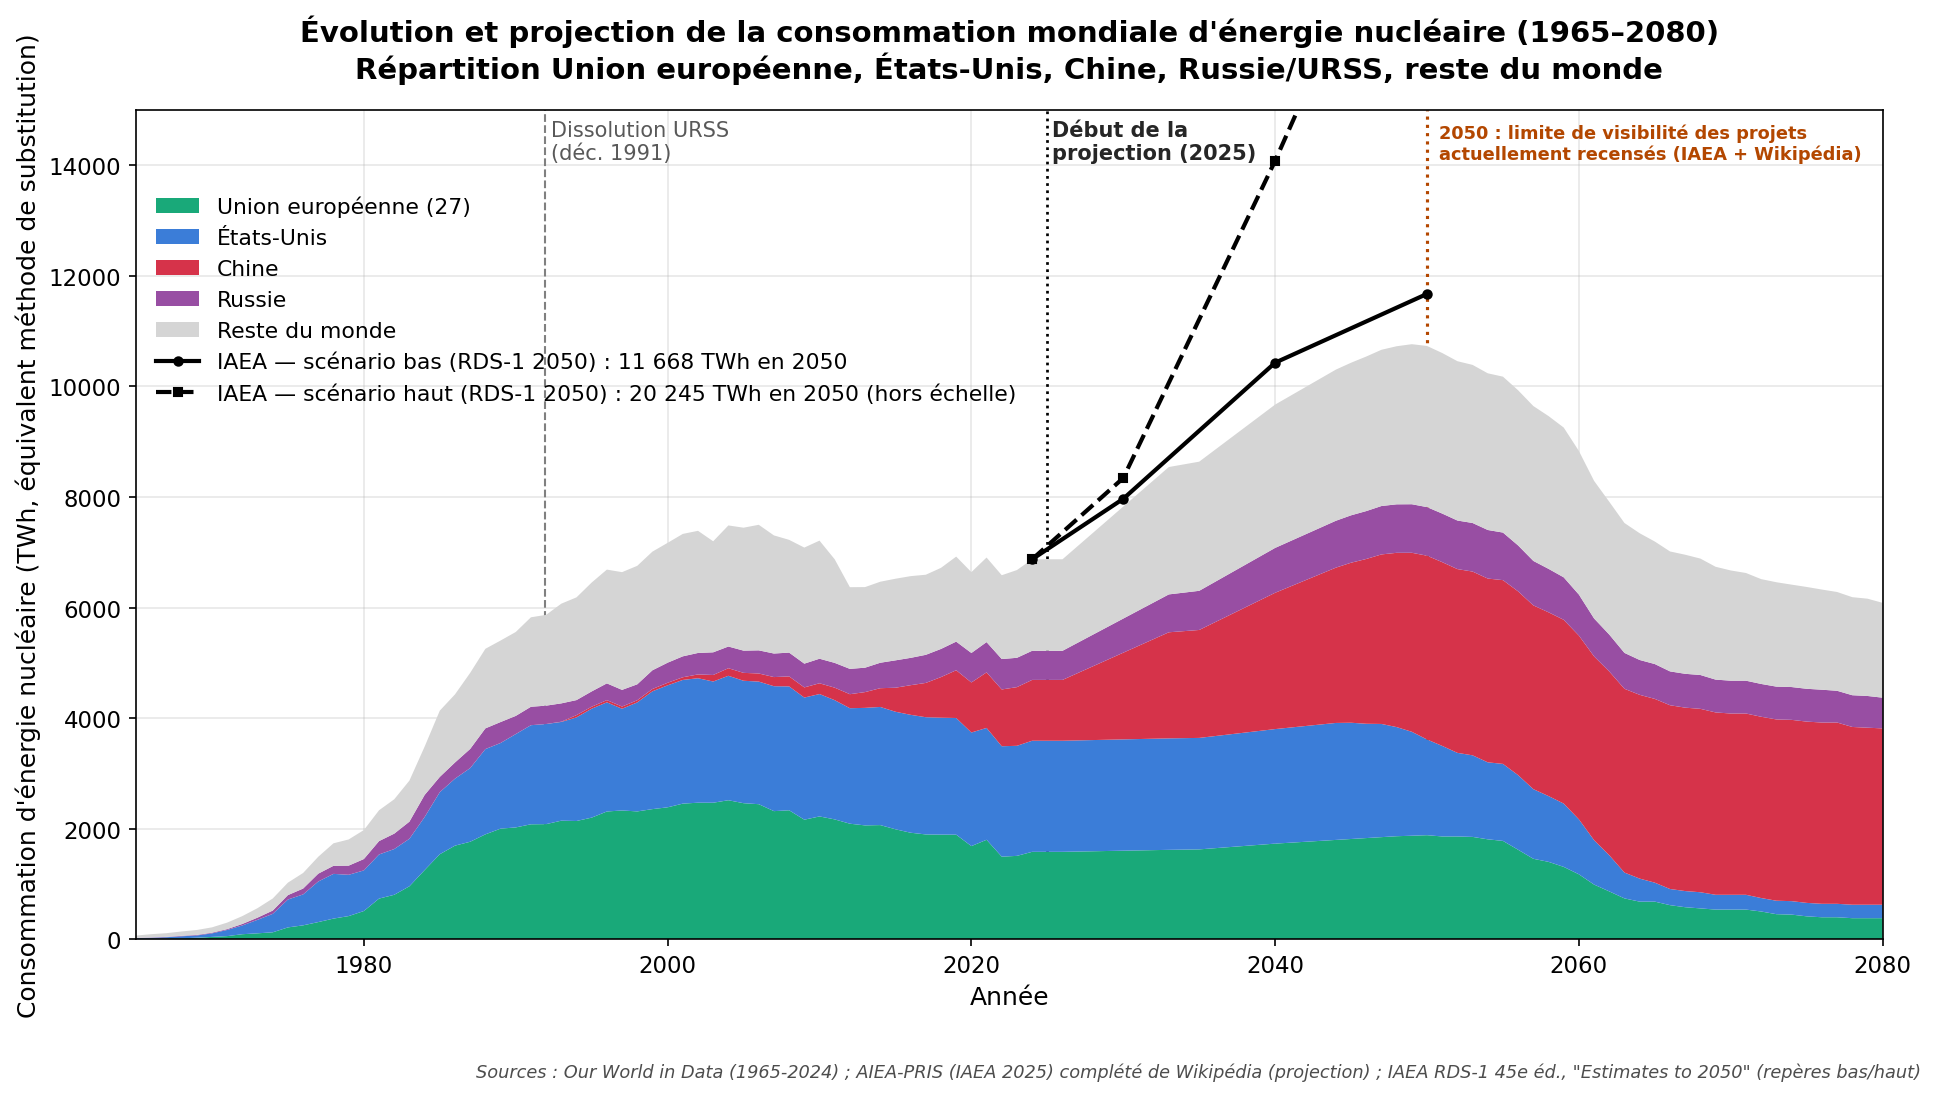
Le nucléaire pèse aujourd’hui 3,7 % de la consommation mondiale d’énergie. Même dans le scénario le plus optimiste de l’AIEA — un quasi-triplement de la production nucléaire mondiale d’ici 2050, de 6 872 à 20 245 TWh en équivalent substitution — sa part plafonnerait ainsi autour de 11 % du mix, même à demande mondiale stable. C’est une des briques de la diversification hors fossiles, pas un remplaçant à lui seul : renouvelables, sobriété, stockage et réseaux devront porter l’essentiel de la sortie des fossiles.
1. Europe et États-Unis : un réveil parallèle, et tardif
Les deux blocs occidentaux ont suivi la même trajectoire : des décennies de quasi-arrêt de la construction, suivies d’un sursaut récent, encore loin de compenser le retard accumulé et de peser sur l’avenir de l’énergie nucléaire mondial.
Europe
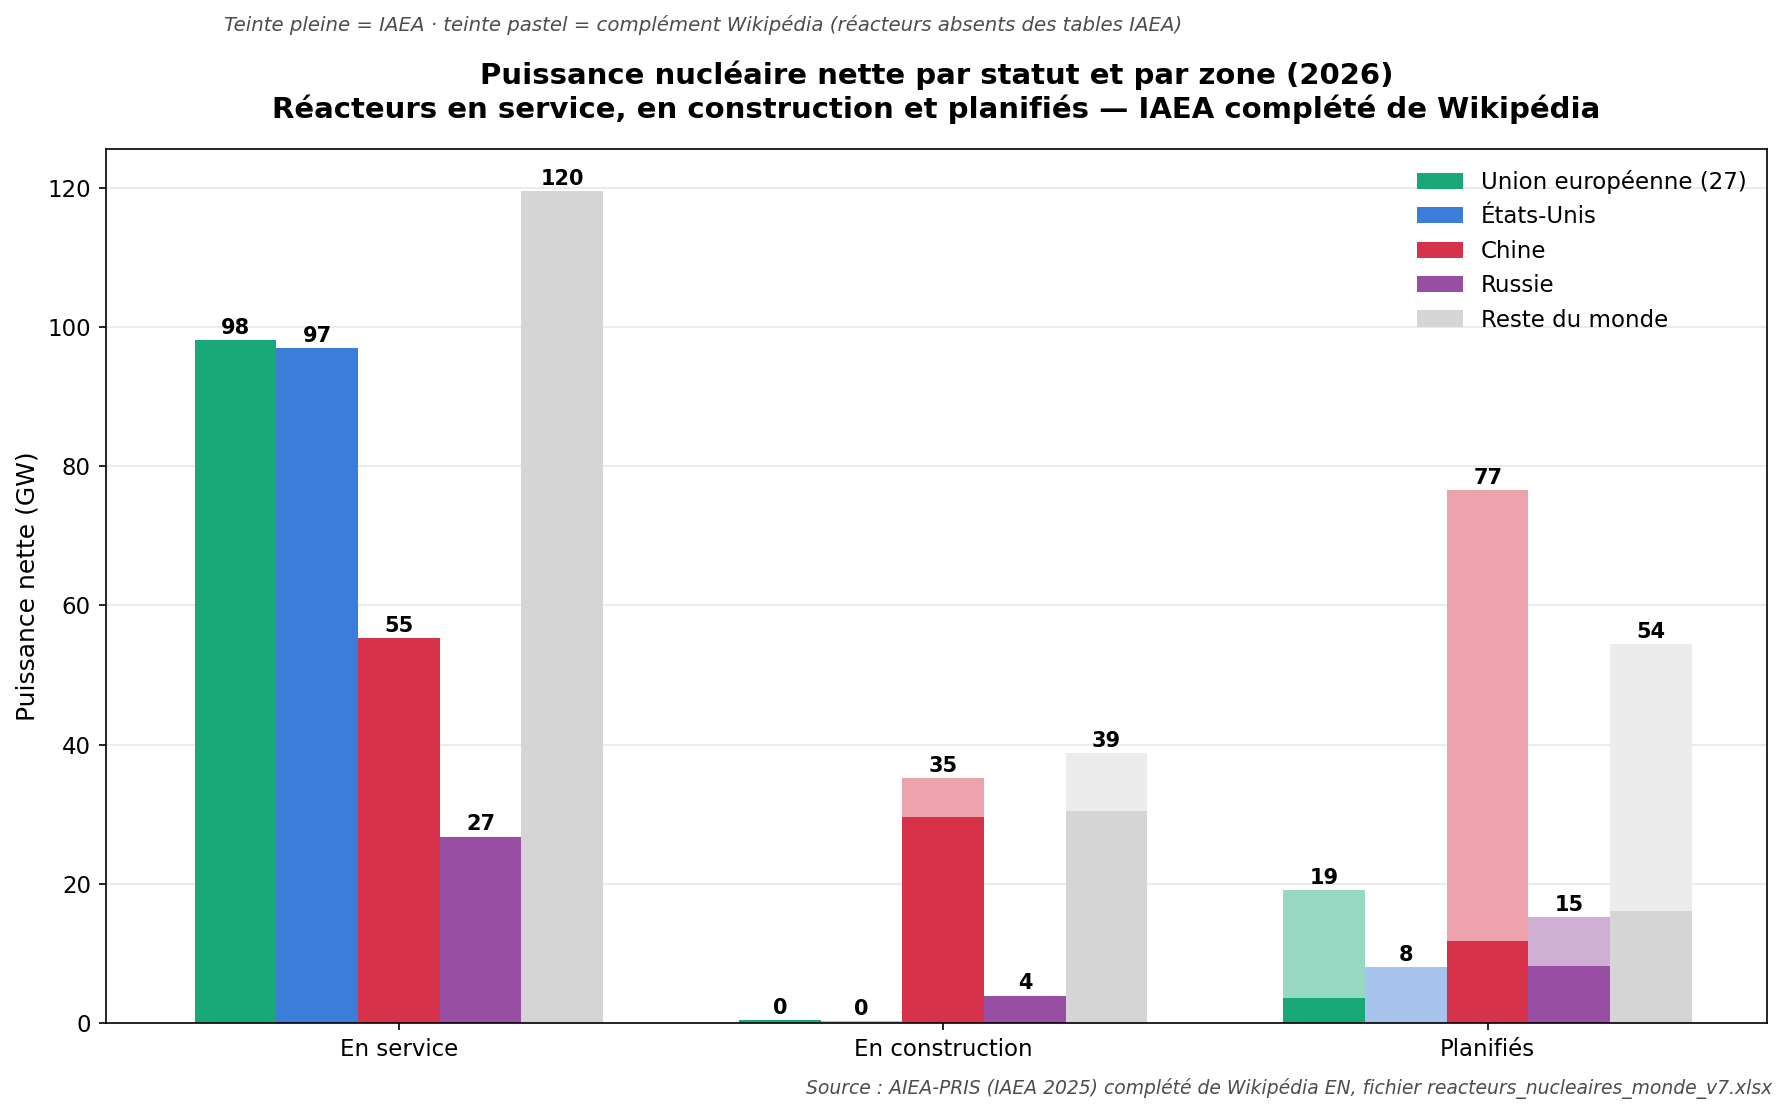
L’Allemagne a définitivement fermé ses centrales en 2023. L’Espagne a un calendrier de fermeture programmé entre 2027 et 2035 (Almaraz en premier, Trillo en dernier). Ce calendrier est toutefois contesté en interne : l’exploitant a demandé en octobre 2025 une prolongation d’Almaraz jusqu’en 2030. Le soutien public au maintien des centrales en service est d’ailleurs passé de 43 % en 2023 à 66 % après le black-out ibérique d’avril 2025. La France relance avec 6 réacteurs EPR2 (Penly 3-4, Gravelines 7-8, Bugey 6-7, environ 10 GW), décision finale d’investissement attendue fin 2026 ou début 2027, fabrication industrielle déjà active depuis 2021. Face à un parc européen de 98 GW en service, ces 19 GW planifiés (dont l’EPR2) ne couvrent qu’une fraction du renouvellement à venir.
États-Unis
Entre 1978 et 2025, seuls deux nouveaux réacteurs ont été autorisés sur le sol américain — Vogtle 3 et 4, mis en service en 2023-2024, très au-dessus du budget initial. Le réveil est venu le 23 juin 2026. Le Department of Energy a en effet engagé 17,5 Md$ de prêts conditionnels pour accélérer le déploiement de réacteurs Westinghouse AP1000, porté par l’explosion de la demande électrique des data centers IA. Le programme reste toutefois précoce : 7 candidats sont en compétition pour seulement 5 emplacements retenus, et aucun site n’est encore arrêté. Les premières mises en service ne sont d’ailleurs pas attendues avant le milieu des années 2030.
2. La Chine construit sa sécurité énergétique
La Chine est aujourd’hui le pays qui façonne le plus concrètement l’avenir de l’énergie nucléaire dans le monde.
Capacité et indépendance technologique
112 GW en construction et à l’étude (35 + 77), contre 55 GW de parc actuel : la Chine peut ainsi plus que doubler sa capacité nucléaire, avec un objectif officiel de 110 GW dès 2030 (+76 % par rapport à 2025). Elle a par ailleurs achevé sa bascule technologique : le design Hualong One (HPR-1000) est désormais entièrement national, après des décennies sous licence étrangère (France pour Daya Bay, Canada pour Qinshan-3, Russie pour Tianwan). Avec la Corée du Sud et la France, c’est l’un des trois seuls pays à avoir réussi ce passage d’une technologie sous licence à une conception autonome. Mais la Chine est la seule à le faire au moment même où elle construit massivement — quand la France, elle, a acquis son indépendance il y a plusieurs décennies et peine aujourd’hui à retrouver son rythme industriel.
Vitesse et coût de construction
Ce qui distingue aussi la Chine, c’est la vitesse et le coût de construction. Un réacteur Hualong One se construit ainsi en 6 ans en moyenne, avec un record à 62 mois pour l’unité de San’ao, raccordée en mars 2026. À titre de comparaison, il faut 8 ans pour les VVER-1200 russes en Biélorussie, et 8,2 ans pour les APR-1400 coréens aux Émirats arabes unis. Les cas occidentaux sont en revanche extrêmes : 14 ans pour Vogtle aux États-Unis, et pour Flamanville en France, 12 ans de retard et plus de 19 Md€ — six fois le devis initial.
La filière chinoise revendique par ailleurs une capacité de fabrication simultanée de 50 réacteurs. Le gouvernement a en effet approuvé de nouveaux projets à un rythme quasi annuel depuis 2022 : 10 réacteurs en 2022, 10 en 2023, 15 en 2024. Un chantier récent illustre aussi cette diversification technologique : à Xuwei, un réacteur à haute température refroidi au gaz est couplé pour la première fois au monde à deux réacteurs à eau pressurisée — une combinaison que ni les États-Unis ni l’Europe ne mènent à cette échelle.
3. La Russie : exporter plutôt que grandir chez elle
Chez elle, la Russie ne cherche pas une croissance rapide de son parc. Sa production nucléaire reste en effet globalement stable depuis les années 2000, portée surtout par le remplacement à l’identique et les prolongations de durée de vie (27 GW en service, seulement 4 GW en construction). Les 15 GW planifiés marquent ainsi une reprise plus nette qu’il n’y paraît, mais restent loin de l’ampleur du programme chinois.
À l’export en revanche, Rosatom est le plus actif des grands acteurs mondiaux. Des réacteurs sont en cours de construction en Turquie, en Inde, en Chine, en Hongrie, en Égypte et au Bangladesh (première mise en service en 2026) ; un accord a par ailleurs été signé avec le Kazakhstan, et des intérêts sont déclarés pour le Vietnam, le Myanmar et le Rwanda. Rosatom est aussi seul au monde à exploiter des centrales nucléaires flottantes commerciales, et vient d’en lancer la production en série. Le nucléaire russe reste donc avant tout un outil d’influence et d’exportation à l’international, plus qu’un projet de forte croissance domestique.
4. L’Inde : le plus bas niveau, le plan de rattrapage le plus agressif
2,5 % du mix électrique, 8,18 GW de capacité actuelle — le niveau le plus bas des grandes puissances nucléaires, malgré une consommation d’énergie totale en forte croissance (voir notre article précédent). Mais la trajectoire s’inverse nettement : l’Inde vise 100 GW d’ici 2047, soit un facteur 12, dans le cadre de sa « Nuclear Energy Mission » annoncée au budget 2025-2026. Une loi (SHANTI, adoptée en décembre 2025) ouvre pour la première fois le secteur — jusque-là monopole d’État — aux investisseurs privés et étrangers. À plus court terme, l’objectif est déjà engagé : la capacité doit tripler pour atteindre environ 22,5 GW d’ici 2032. 9 réacteurs sont d’ailleurs actuellement en construction, avec des partenariats noués avec la France (Jaitapur), la Russie (Kudankulam) et les États-Unis. Un volet dédié aux petits réacteurs modulaires indigènes (« Bharat Small Reactors ») est également financé, avec un objectif de déploiement d’ici 2033.
À nuancer
Calendriers et objectifs
Combustible et approvisionnement
Données (puissance nucléaire par statut et par zone, en GW, 2026)
| Statut | UE27 | USA | Chine | Russie | Reste du monde |
|---|---|---|---|---|---|
| En service | 98 | 97 | 55 | 27 | 120 |
| En construction | 0 | 0 | 35 | 4 | 39 |
| Planifiés | 19 | 8 | 77 | 15 | 54 |
Source des données : base réacteurs du projet (AIEA-PRIS / Wikipédia) · IAEA RDS-1 45e éd., « Estimates to 2050 » · Our World in Data · World Nuclear Association · presse spécialisée (Rosatom, DOE, World Nuclear News, Sfen) · Version 5